Đăng ký nhận tin
Thứ Năm, ngày 12/11/2026
Kiểm toán các chủ trương lớn: Từ kiểm soát nguồn lực đến tháo gỡ điểm nghẽn thể chế
27/10/2026

(sav.gov.vn) - Khi các chủ trương lớn của Đảng, quyết sách của Nhà nước được cụ thể hóa thành chiến lược, quy hoạch, chính sách vĩ mô và các dự án quan trọng quốc gia, hiệu quả thực thi không chỉ được đo bằng mức độ tuân thủ hay số tiền kiến nghị xử lý, mà quan trọng hơn là khả năng chuyển hóa nguồn lực thành kết quả phát triển. Theo TS. Nguyễn Đức Hiển, Phó Trưởng Ban Chính sách, chiến lược Trung ương, Kiểm toán nhà nước (KTNN) cần phát huy vai trò cung cấp bằng chứng độc lập, khách quan, qua đó nhận diện những bất cập mang tính hệ thống và thúc đẩy khắc phục các điểm nghẽn trong quá trình thực thi chính sách.

Tòa Thẩm kế Hy Lạp và quá trình tái định hình chiến lược
27/10/2026

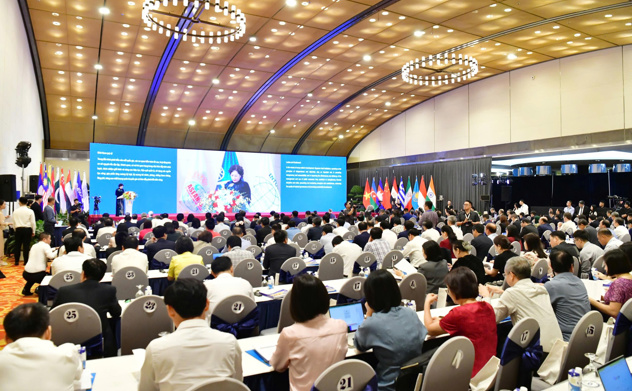
(sav.gov.vn) - Tham luận tại Hội thảo quốc tế “Cơ quan kiểm toán tối cao trong bối cảnh mới: Tầm nhìn, Thể chế và Đổi mới”do Kiểm toán nhà nước Việt Nam tổ chức ngày 27/10, bà Sotiria Ntouni - Chủ tịch Tòa Thẩm kế Hy Lạp - đã có bài chia sẻ với chủ đề: “Tòa Thẩm kế Hy Lạp và quá trình tái định hình chiến lược”.

Địa vị pháp lý và vai trò của các SAI trong quản trị quốc gia
27/10/2026

(sav.gov.vn) - Tham luận tại Hội thảo quốc tế “Cơ quan kiểm toán tối cao trong bối cảnh mới: Tầm nhìn, Thể chế và Đổi mới”do Kiểm toán nhà nước Việt Nam tổ chức ngày 27/10, bà Dato Seri Wan Suraya Wan Mohd Radzi - Tổng Kiểm toán Quốc gia Malaysia - đã có bài chia sẻ với chủ đề: “Địa vị pháp lý và vai trò của các SAI trong quản trị quốc gia”.

Đổi mới toàn diện, củng cố vai trò của cơ quan kiểm toán trong quản trị công hiện đại
27/10/2026

(sav.gov.vn) - Hướng tới mục tiêu đến năm 2045 Việt Nam trở thành nước phát triển, thu nhập cao, Kiểm toán nhà nước (KTNN) đang xây dựng Chiến lược phát triển đến năm 2035, tầm nhìn đến năm 2045, đồng thời nghiên cứu sửa đổi, bổ sung Luật KTNN. Định hướng xuyên suốt là phát triển KTNN thành thiết chế kiểm toán độc lập, góp phần kiểm soát tài chính công, củng cố kỷ luật, kỷ cương, nâng cao tính minh bạch và trách nhiệm giải trình.

bản ghi/trang