Kiểm toán nhà nước
State audit office of VietNam


<p align=justify> Thuế là khoản tiền hay hiện vật mà người dân hoặc các tổ chức kinh doanh phải nộp cho nhà nước tuỳ theo mức quy định nhằm huy động tài chính cho chính quyền, tái phân phối thu nhập, hay điều tiết các hoạt động kinh tế-xã hội.</p>
Báo cáo tài chính (BCTC) của các công ty đại chúng luôn là tài liệu vô cùng cần thiết đối với các nhà đầu tư (NĐT). Thông tin trên BCTC là căn cứ quan trọng, có độ tin cậy cao và gần như là duy nhất để đánh giá "sức khỏe" của một doanh nghiệp. Từ đó, NĐT sẽ phân tích, xem xét và ra quyết định đầu tư phù hợp. Để BCTC của các công ty đại chúng cung cấp đầy đủ hơn các thông tin hữu ích cho nhà đầu tư cho việc ra quyết định, Bộ Tài chính đã ban hành thông tư 38/2007/TT-BTC, ngày 18 tháng 4 năm 2007, về hướng dẫn công bố thông tin trên thị trường chứng khoán, trong đó có đưa ra mẫu của 4 BCTC mà các công ty đại chúng phải lập và nộp theo quy định.
<p align=justify> Qua thực tế kiểm toán chi ngân sách địa phương của Kiểm toán Nhà nước, kết quả kiểm toán tổng hợp tại sở tài chính có ý nghĩa quan trọng, giúp cho kiểm toán viên phát hiện số chi không đúng quy định pháp luật, từ đó đưa ra những kiến nghị về công tác quản lý. Đê đảm bảo chất lượng, hiệu quả kiểm toán chi ngân sách địa phương (NSĐP) cần thực hiện tốt kiểm toán tổng hợp tại Sở Tài chính. Sở Tài chính là cơ quan chuyên môn thuộc Ủy ban Nhân dân (UBND) tỉnh, giúp UBND tỉnh thực hiện quản lý nhà nước về lĩnh vực tài chính, giá cả trong phạm vi nhiện vụ của UBND tỉnh theo luật định. </p>
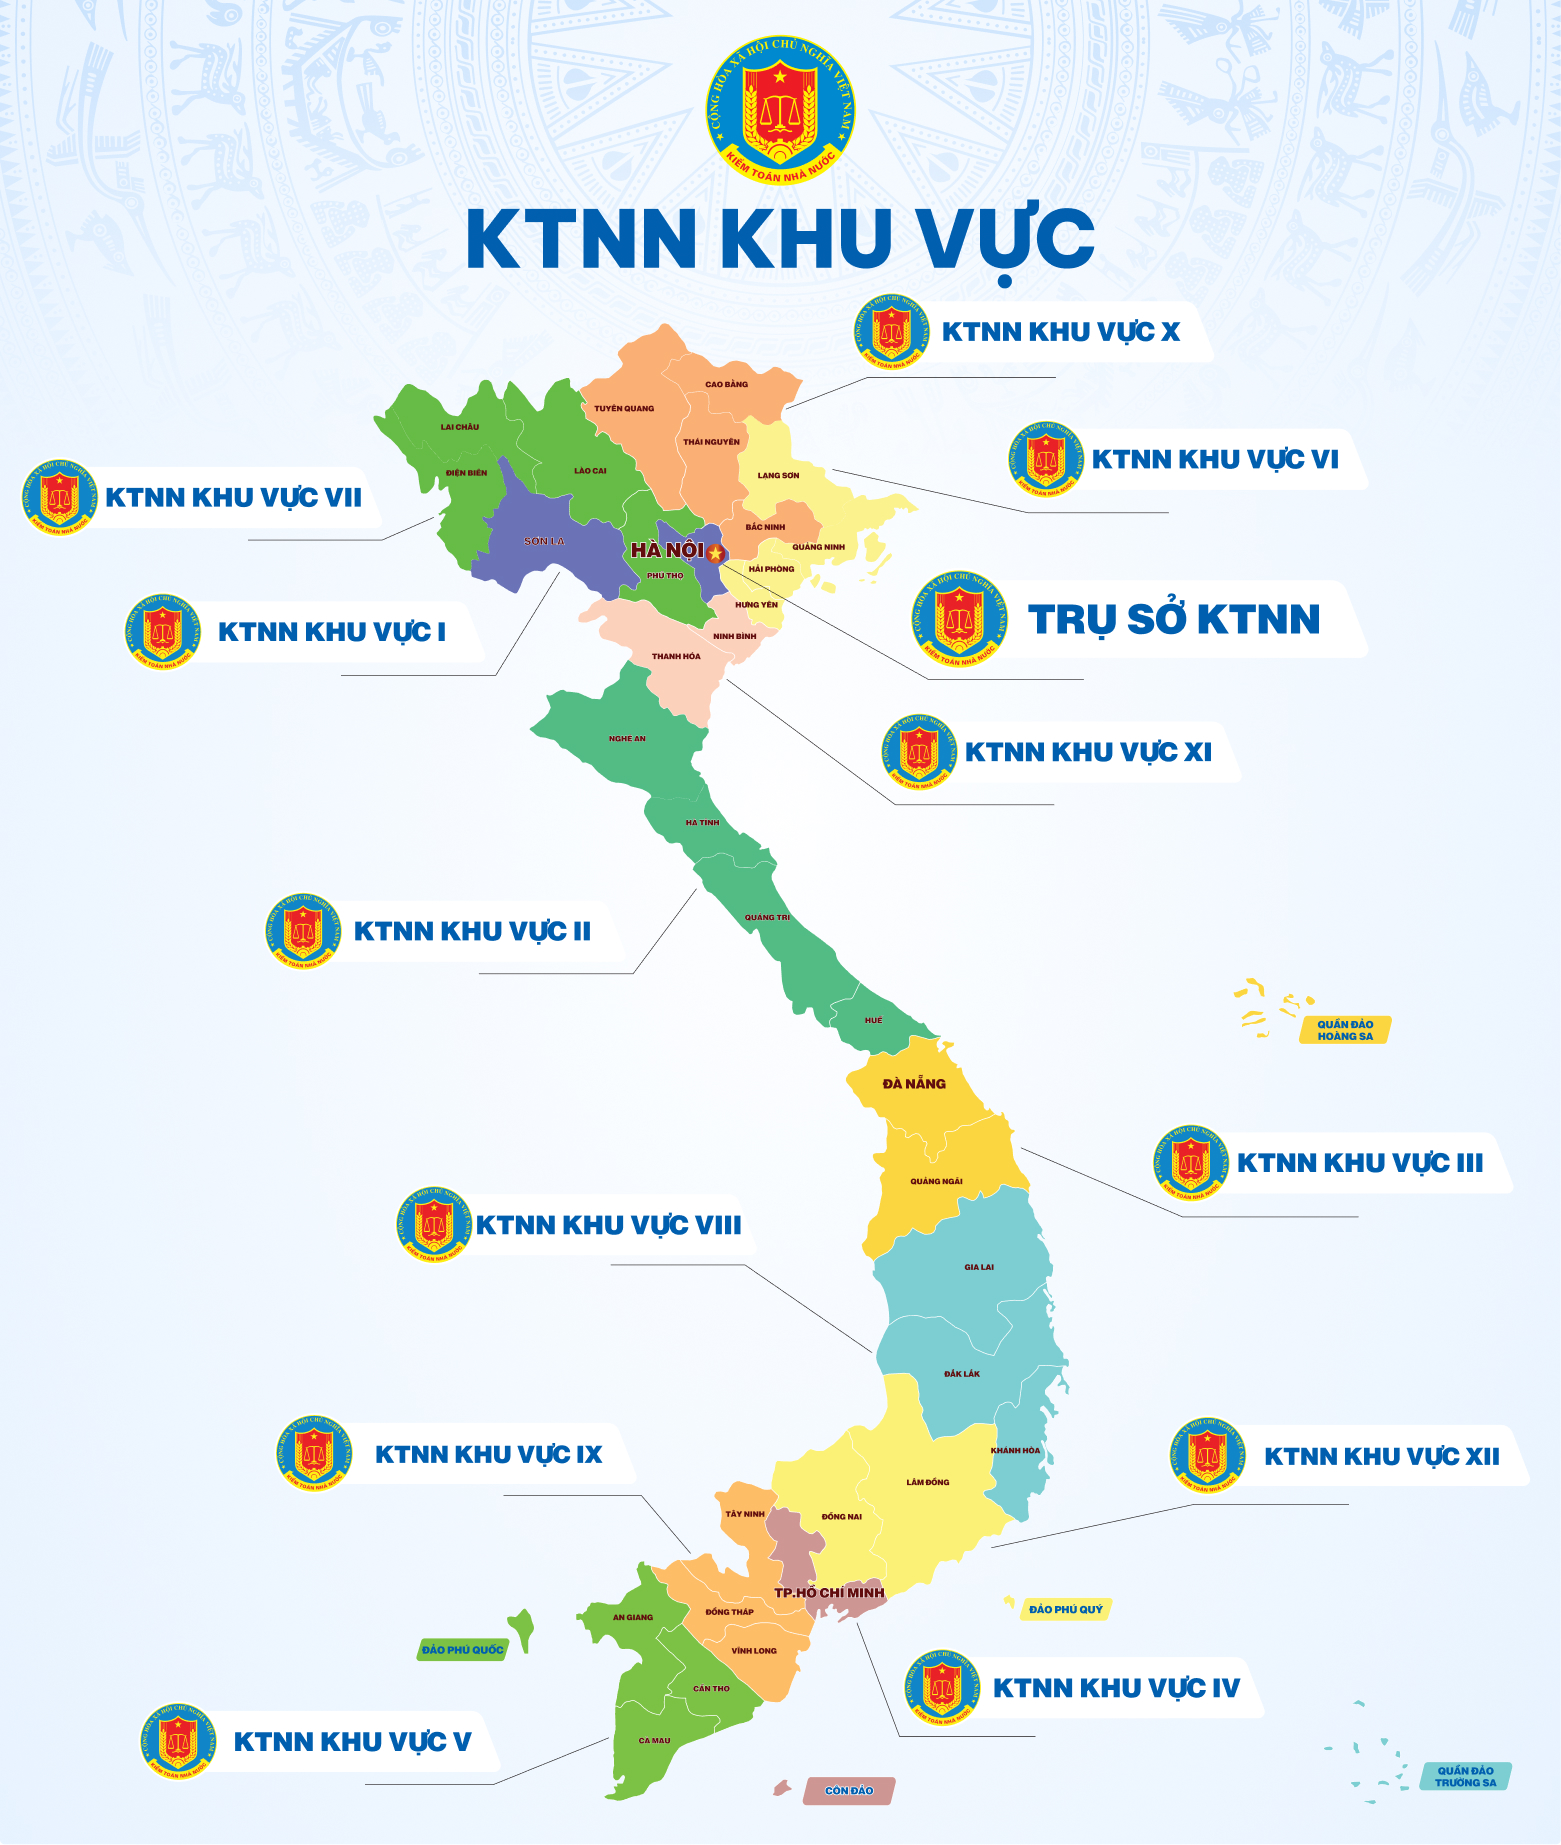
<p align=justify>Nhằm tăng cường sự phối hợp công tác giữa KTNN với HĐND, UBND các địa phương, vừa qua, KTNN khu vực I đã tổ chức Lễ ký kết Quy chế phối hợp giữa KTNN khu vực I với HĐND và UBND tỉnh Hà Nam và giữa KTNN khu vực I với HĐND và UBND tỉnh Hải Dương trong thực hiện nhiệm vụ kiểm toán của KTNN và trong hoạt động giám sát, quản lý và điều hành ngân sách địa phương theo quy định của pháp luật.</p>
<p align=justify>“Doanh nghiệp là tổ chức kinh tế có tên riêng, có tài sản, có trụ sở giao dịch ổn định, được đăng kí kinh doanh theo quy định của pháp luật nhằm mục đích thực hiện các hoạt động kinh doanh…” (định nghĩa theo Luật Doanh nghiệp- 2005)</p>

<font face=Arial size=2>Từ ngày 12 đến 14 tháng 6 tại thành phố Hạ Long - Quảng Ninh, KTNN đã tổ chức Hội nghị tập huấn các quy định, quy chế mới ban hành năm 2007 và 2008 của KTNN. </font>
<font face=Arial size=2>Ngày 29/11/2007, KTNN đã tổ chức Hội thảo nhằm lấy ý kiến xây dựng Quy định chế độ bồi thường chi phí đào tạo, bồi dưỡng cán bộ, công chức KTNN. Tham dự Hội thảo có ông Lê Minh Khái - Phó Tổng KTNN; đại diện Văn phòng Quốc hội, Uỷ ban Tài chính - Ngân sách của Quốc hội, Bộ Tư pháp, Bộ Nội vụ... cùng đại diện lãnh đạo các đơn vị trực thuộc KTNN. </font>
<font face=Arial size=2>Ngày 27/10/2007, Chính phủ đã ban hành Nghị định số 158/2007/NĐ-CP quy định các vị trí công tác trong các lĩnh vực, ngành, nghề phải định kỳ chuyển đổi và thời hạn định kỳ chuyển đổi vị trí công tác <font color=#000000>trong các lĩnh vực, ngành, nghề phải định kỳ chuyển đổi và thời hạn định kỳ chuyển đổi vị trí công tác trong các cơ quan, tổ chức, đơn vị của nhà nước có liên quan đến việc quản lý ngân sách, tài sản của nhà nước, trực tiếp tiếp xúc và giải quyết công việc của cơ quan, tổ chức, đơn vị, cá nhân nhằm chủ động phòng ngừa tham nhũng. Theo đó có 21 ngành, nghề phải định kỳ luân chuyển cán bộ, công chức trong đó lĩnh vực quản lý tài chính, ngân sách, tài sản của nhà nước đứng đầu danh mục các lĩnh vực, ngành, nghề phải định kỳ luân chuyển. </font></font>
<font face=Arial size=2>Ngày 12/10/2007, tại Hà Nội, Bộ Tài chính đã tổ chức hội nghị đăng ký và quản lý hành nghề kế toán. Thành phần tham dự có đại diện các cơ quan Sở Tài chính, Cục thuế và Sở Kế hoạch - Đầu tư các tỉnh, thành phố phía Bắc; đại diện các doanh nghiệp dịch vụ kế toán và các cá nhân hành nghề kế toán; đại diện lãnh đạo Hội Kế toán và Kiểm toán Việt Nam (VAA), Hội Kiểm toán viên hành nghề Việt Nam (VACPA) và Hiệp hội kế toán công chứng Anh (ACCA)... </font>

<font face=Arial size=2>Thực hiện Điều lệ Đảng Cộng sản Việt Nam và Quy định số 23-QĐ/TW ngày 31/10/2006 của Bộ Chính trị về “Thi hành Điều lệ Đảng”; căn cứ đề nghị của Đảng ủy Kiểm toán Nhà nước và Ban Tổ chức - Bảo vệ chính trị nội bộ Đảng ủy Khối I cơ quan Trung ương, Đảng ủy Kiểm toán Nhà nước và Ban Tổ chức Đảng ủy Khối các cơ quan Trung ương, Ban Thường vụ Đảng ủy Khối I cơ quan Trung ương đã có Quyết định số 123-QĐ/ĐUK ngày 24/4/2007 và Ban Thường vụ Đảng ủy Khối các cơ quan Trung ương đã có Quyết định số 47-QĐ/ĐUK-KT ngày 10/8/2007 tặng Huy hiệu 30 năm tuổi Đảng đợt 19/5 cho 11 đảng viên và đợt 02/9 cho 01 đảng viên thuộc Đảng bộ KTNN. </font>