Kiểm toán nhà nước
State audit office of VietNam


Luật Kiểm toán Nhà nước được Quốc hội ban hành ngày 14 tháng 6 năm 2005 và có hiệu lực kể từ ngày 01 tháng 01 năm 2006. Để bảo đảm cho các quy định của Luật phát huy được hiệu lực trên thực tế, nhiều văn bản dưới luật đã được ban hành, trong đó có một số Nghị quyết của Uỷ ban Thường vụ Quốc hội và nhiều văn bản do Tổng Kiểm toán Nhà nước ban hành. Tuy nhiên, trên thực tế lại phát sinh vấn đề: Tổng Kiểm toán Nhà nước có được ban hành văn bản quy phạm pháp luật không? Nếu được quyền ban hành thì được ban hành loại văn bản quy phạm pháp luật nào?
Cùng với sự phát triển của nền kinh tế thị trường, thì vấn đề hội nhập kinh tế trong xu thế toàn cầu hóa đang là một trong những nội dung quan trọng trong chiến lược phát triển kinh tế ở Việt Nam. Hiện nay đã có một số các công ty trong nước đang mở rộng hoạt động của mình vượt ra khỏi phạm vi quốc gia và tham gia hoạt động thương mại quốc tế. Thực tế này đòi hỏi cần có những quy định về nguyên tắc và phương pháp kế toán cụ thể đối với các giao dịch bằng ngoại tệ cũng như việc chuyển đổi các báo cáo tài chính (BCTC) bằng ngoại tệ của những công ty con sang đơn vị tiền tệ lập BCTC hợp nhất của công ty mẹ.
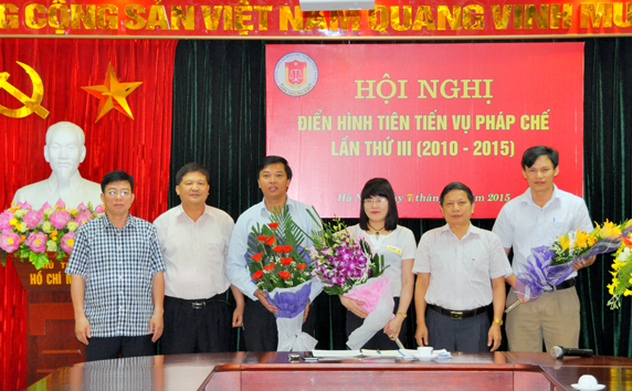
Giai đoạn 2011-2015, công tác xây dựng pháp luật đã để lại dấu ấn quan trọng trong hoạt động của KTNN: Địa vị pháp lý của KTNN được quy định trong Hiến pháp; Luật KTNN (sửa đổi) được Quốc hội thông qua với tỷ lệ đồng thuận cao… Góp phần không nhỏ làm nên những thành quả này là sự nỗ lực, vai trò nòng cốt, chủ lực trong công tác tham mưu, xây dựng pháp luật của tập thể Vụ Pháp chế KTNN.
Đáp án: Đoạn 33 CMKTNN 100 quy định sự hiểu biết bao gồm: Mục tiêu, hoạt động, môi trường pháp lý, hệ thống kiểm soát nội bộ, hệ thống tài chính và chu trình hoạt động, đồng thời nghiên cứu các nguồn có khả năng cung cấp bằng chứng kiểm toán. Sự hiểu biết có thể đạt được thông qua việc trao đổi với những đối tượng chịu trách nhiệm quản lý, điều hành và các bên có liên quan khác. Để có được sự hiểu biết đầy đủ về đơn vị hoặc chương trình được kiểm toán, KTVNN có thể tham vấn ý kiến của các chuyên gia và nghiên cứu, kiểm tra các nguồn tài liệu sẵn có.
Đáp án: Đoạn 24 đến 31 CMKTNN 100 quy định các nguyên tắc chung bao gồm: Đạo đức nghề nghiệp và tính độc lập; xét đoán chuyên môn, thận trọng và hoài nghi nghề nghiệp; kiểm soát chất lượng kiểm toán; các kỹ năng cần thiết và việc sử dụng kết quả thanh tra, kiểm tra, kiểm toán của các đối tượng khác; rủi ro kiểm toán; trọng yếu kiểm toán; hồ sơ kiểm toán; trao đổi thông tin.