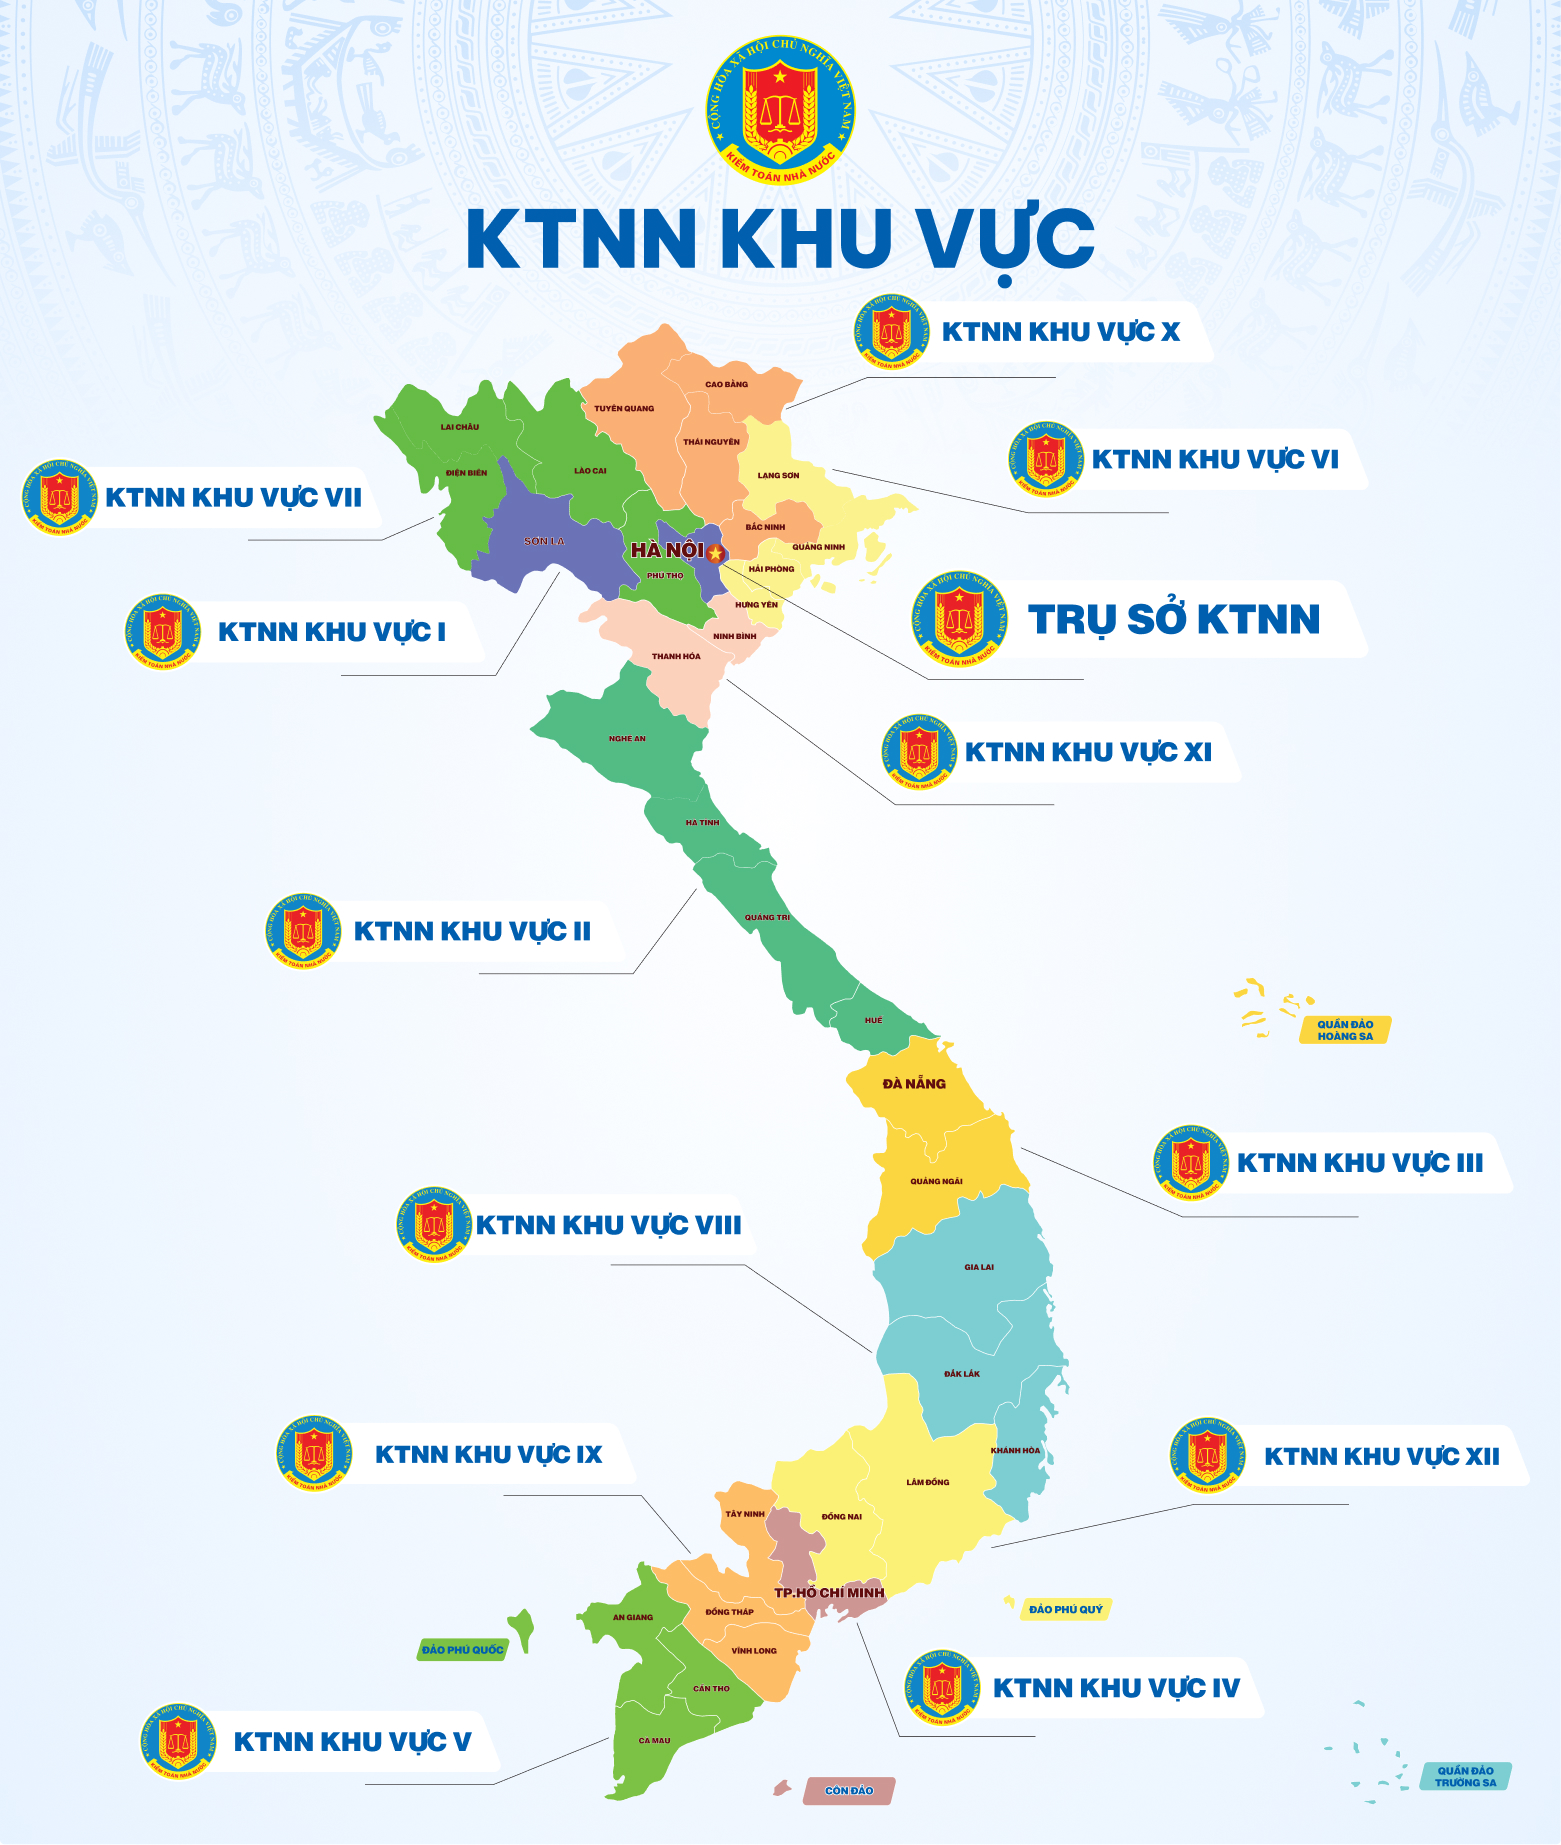
Kiểm toán nhà nước
State audit office of VietNam


Luật Kiểm toán nhà nước (sau đây gọi là Luật KTNN) được thông qua tại Kỳ họp thứ 7, Quốc hội khoá XI ngày 14/6/2005 và có hiệu lực từ ngày 01/01/2006. Lần đầu tiên hoạt động của Kiểm toán Nhà nước Việt Nam được điều chỉnh bằng một văn bản Luật. Điều này cho thấy vai trò của KTNN ngày càng trở nên quan trọng trong công tác kiểm tra, kiểm soát các hoạt động kinh tế, tài chính của Nhà nước, là một bộ phận không thể thiếu trong một nhà nước pháp quyền
Công khai kết quả kiểm toán chỉ thực sự có ý nghĩa quan trọng đối với đời sống xã hội khi các kết luận và kiến nghị của KTNN phải được các đơn vị được kiểm toán nghiêm chỉnh thực hiện. Đó chính là tấm gương phản chiếu tính hiệu lực của bộ máy nhà nước và tính hiệu quả của sự vận hành các cơ chế, chính sách bằng luật pháp
Trong hệ thống mục lục ngân sách nhà nước, các nội dung thu-chi đã được cụ thể hoá chi tiết đến tiểu mục. Tuy nhiên, bản chất của các nội dung chi cho đề tài, dự án do có đặc thù riêng nên phải hiểu đây là chi cho nghiệp vụ chuyên môn, không như bản chất của chi nhiệm vụ thường xuyên cho công tác quản lý. Đến nay chưa có một văn bản hướng dẫn riêng trong lĩnh vực đặc thù về khoa học và công nghệ này.
Luật Kiểm toán Nhà nước đánh dấu một bước phát triển mới của Kiểm toán Nhà nước (KTNN) trong điều kiện phát triển và hội nhập ngày càng sâu rộng của nền kinh tế nước ta với thế giới. Luật được xây dựng trên cơ sở tổng kết thực tiễn 10 năm hoạt động của KTNN, phù hợp hệ thống pháp luật hiện hành của Việt Nam, quán triệt và thể chế hoá đường lối, chủ trương của Đảng về phát triển KTNN, tham khảo có chọn lọc tuyên bố LIMA về kiểm tra tài tài chính của tổ chức quốc tế các cơ quan kiểm toán tối cao (INTOSAI), thông lệ quốc tế và kinh nghiệm của các nước trên thế giới. Luật ra đời thể hiện quyết tâm của Đảng, Quốc hội, Chính phủ trong việc lập lại kỷ cương quản lý tài chính ngân sách phù hợp với nền kinh tế thị trường định hướng xã hội chủ nghĩa; kiên quyết đấu tranh chống tham nhũng, lãng phí nguồn lực công.
Quyết toán NSNN là khâu cuối cùng trong một chu trình ngân sách nhằm tổng kết, đánh giá việc thực hiện ngân sách cũng như các chính sách ngân sách của năm ngân sách đã qua. Với hàm nghĩa đó, quyết toán NSNN trở thành một khâu quan trọng, là nhiệm vụ của nhiều cơ quan, đơn vị từ đơn vị sử dụng ngân sách, các cấp ngân sách đến các cơ quan quản lý ngân sách, cơ quan kiểm tra kiểm soát ngân sách cho đến cơ quan quyền lực tối cao của mỗi quốc gia là Quốc hội (hay Nghị viện).
Chủ trương cổ phần hoá Doanh nghiệp của Đảng và Nhà nước ta trong các năm qua là một chủ trương lớn và đang đạt được những kết quả nhất định. Tuy nhiên trong quá trình cổ phần hoá đang bộc lộ nhiều mặt hạn chế như: Thời điểm IPO lần đầu, việc định giá giá trị tài sản, cổ phiếu ưu đãi, các thông tin liên quan có lợi mà doanh nghiệp chưa thông báo hoặc cố tình không thông báo…Mặt khác các văn bản chế độ, chính sách về cổ phần hoá doanh nghiệp nhà nước vẫn đang trong quá trình hoàn thiện. Việc kiểm toán đối với các doanh nghiệp trong giai đoạn cổ phần hoá cũng rất mới mẻ đối với các kiểm toán viên, trong quá trình kiểm toán cũng phát sinh rất nhiều khó khăn, vướng mắc
Theo chương trình làm việc của kỳ họp thứ 8, Quốc hội khóa XI, các đại biểu Quốc hội sẽ thảo luận và thông qua một số Dự án Luật, trong đó có Luật thực hành tiết kiệm và chống lãng phí. Đây là đạo luật đã và đang thu hút sự quan tâm sâu rộng của mọi tầng lớp nhân dân.
Trong tiến trình đổi mới của đất nước, cùng với việc tăng cường công tác lập pháp, Quốc hội đã chú trọng và chủ động hơn trong việc xem xét, quyết định các vấn đề quan trọng của đất nước, trong đó có vấn đề kinh tế -tài chính. Quốc hội ngày càng thể hiện rõ là cơ quan có quyền lập hiến, lập pháp và quyết định những chính sách cơ bản của đất nước. Đồng thời, Quốc hội cũng là cơ quan thực hiện quyền giám sát tối cao đối với toàn bộ hoạt động của Nhà nước.
Về quyết toán ngân sách nhà nước (NSNN), có nhiều nội dung và khía cạnh được quan tâm. Trong phạm vi bài viết này, xin bàn đến một vấn đề hết sức quan trọng mà khi thực hiện quyết toán NSNN phải tuân thủ, đó là những nguyên tắc quyết toán NSNN. Để một quyết toán NSNN đạt yêu cầu, giải quyết được các vấn đề đặt ra phải tuân thủ các nguyên tắc sau:
Công tác kế toán và quyết toán ngân sách phải thực hiện thống nhất về mục lục NSNN (Điều 65 Nghị định số 60/2003/NĐ-CP hướng dẫn thi hành Luật NSNN). Hạch toán sai mục lục NSNN được xem là hành vi vi phạm pháp luật về ngân sách (Điều 72 Luật NSNN)