Kiểm toán nhà nước
State audit office of VietNam


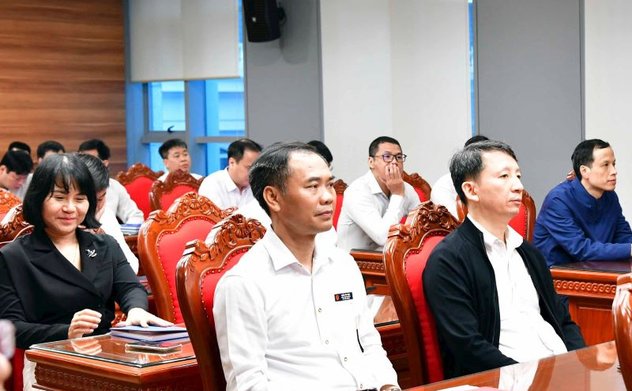
(sav.gov.vn) - Thực hiện kế hoạch tuyên truyền, phổ biến pháp luật của Kiểm toán nhà nước (KTNN) năm 2023, ngày 13/11, tại Trụ sở KTNN, Vụ Pháp chế và KTNN chuyên ngành VI phối hợp tổ chức Hội nghị tuyên truyền các văn bản hướng dẫn thi hành Pháp lệnh xử phạt vi phạm hành chính trong lĩnh vực KTNN và Quy trình kiểm toán vụ việc có dấu hiệu tham nhũng.
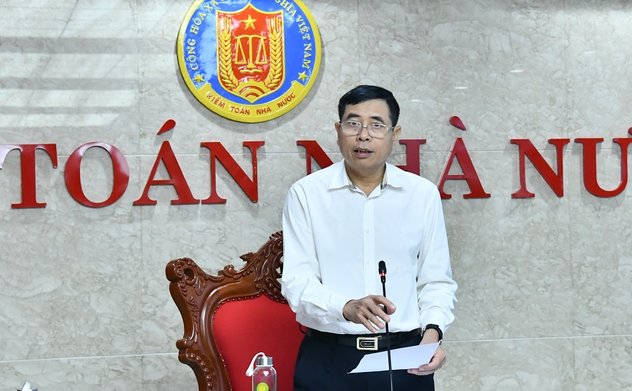
(sav.gov.vn) - Sáng 3/11, Phó Tổng Kiểm toán nhà nước Nguyễn Tuấn Anh chủ trì cuộc họp Hội đồng khoa học Kiểm toán nhà nước (KTNN) để nghiệm thu đề tài nghiên cứu khoa học cấp Bộ “Hoàn thiện Hướng dẫn kiểm toán các dự án có sử dụng vốn hỗ trợ phát triển chính thức (ODA)” do ThS. Vũ Duy Bắc (KTNN chuyên ngành IV) và ThS. Lê Đức Thọ (Vụ Chế độ và Kiểm soát chất lượng kiểm toán) đồng chủ nhiệm.
(sav.gov.vn) - Sáng 5/10, Hội đồng khoa học Kiểm toán nhà nước (KTNN) tổ chức nghiệm thu đề tài nghiên cứu khoa học cấp bộ “Xây dựng hướng dẫn tổ chức thực hiện kiểm toán chuyên đề của Kiểm toán nhà nước” do ThS. Lại Xuân Nghị - Phó Kiểm toán trưởng KTNN khu vực V, ThS. Nguyễn Văn Hiệu - Phó Kiểm toán trưởng KTNN KTNN khu vực IV và ThS. Phạm Thanh Sơn - Phó Kiểm toán trưởng KTNN chuyên ngành IV đồng chủ nhiệm.

Trả lời: Ngày 02/6/2023, Tổng Kiểm toán nhà nước đã ban hành Quyết định số 811/QĐ-KTNN Hướng dẫn về việc thực hiện xử phạt vi phạm hành chính trong lĩnh vực kiểm toán nhà nước, nhằm quy định chi tiết thực hiện Pháp lệnh; đồng thời, ban hành kèm theo mẫu biểu để áp dụng thống nhất trong việc xử phạt vi phạm hành chính trong lĩnh vực kiểm toán nhà nước.
Trả lời: Theo quy định tại Điều 3 của Hướng dẫn về việc thực hiện xử phạt vi phạm hành chính trong lĩnh vực kiểm toán nhà nước, nguyên tắc xác định mức phạt tiền cụ thể như sau:
Trả lời: Theo quy định tại Điều 4 của Hướng dẫn về việc thực hiện xử phạt vi phạm hành chính trong lĩnh vực kiểm toán nhà nước, không xử phạt vi phạm hành chính trong lĩnh vực kiểm toán nhà nước đối với 04 trường hợp sau:
Trả lời: Theo quy định tại Điều 5 của Hướng dẫn về việc thực hiện xử phạt vi phạm hành chính trong lĩnh vực kiểm toán nhà nước, những hành vi bị nghiêm cấm bao gồm:
Trả lời: Theo quy định tại Điều 26 của Hướng dẫn về việc thực hiện xử phạt vi phạm hành chính trong lĩnh vực kiểm toán nhà nước, mẫu biểu sử dụng trong xử phạt vi phạm hành chính trong lĩnh vực kiểm toán nhà nước được thực hiện theo quy định tại Điều 41 Nghị định số 118/2021/NĐ-CP ngày 23/12/2021 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Xử lý vi phạm hành chính.
Trả lời: Theo quy định tại khoản 1 Điều 9 của Hướng dẫn về việc thực hiện xử phạt vi phạm hành chính trong lĩnh vực kiểm toán nhà nước, hành vi “chậm gửi báo cáo tài chính, báo cáo quyết toán thu, chi ngân sách thuộc phạm vi quản lý” quy định tại khoản 1, khoản 2, khoản 3 và khoản 4 Điều 8 của Pháp lệnh là gửi báo cáo tài chính, báo cáo quyết toán thu, chi ngân sách thuộc phạm vi quản lý cho Kiểm toán nhà nước quá thời hạn quy định tại Điều 4, Điều 5 và Điều 6 Quy định trách nhiệm gửi báo cáo tài chính, báo cáo quyết toán ngân sách, dự toán kinh phí của các đơn vị được kiểm toán được ban hành kèm theo Quyết định số 03/2019/QĐ-KTNN ngày 16 tháng 9 năm 2019 của Tổng Kiểm toán nhà nước.
Trả lời: Theo quy định tại khoản 2 Điều 9 của Hướng dẫn về việc thực hiện xử phạt vi phạm hành chính trong lĩnh vực kiểm toán nhà nước, hành vi “từ chối” quy định tại khoản 5 Điều 8 của Pháp lệnh là hành vi biểu hiện bằng lời nói hoặc văn bản hoặc hình thức khác (như: email, tin nhắn, …) thông báo cho Kiểm toán nhà nước (bao gồm cả các đơn vị trực thuộc Kiểm toán nhà nước và người có thẩm quyền, nhiệm vụ tiếp nhận báo cáo tài chính, báo cáo quyết toán thu, chi ngân sách) từ chối, khẳng định không gửi báo cáo cáo tài chính, báo cáo quyết toán thu, chi ngân sách thuộc phạm vi quản lý theo yêu cầu của Kiểm toán nhà nước.