Kiểm toán nhà nước
State audit office of VietNam


<font face=Arial size=2>Đó là một trong những nội dung quan trọng trong kết luận của PGS.TS Vương Đình Huệ - Phó Tổng KTNN tại Hội nghị giao ban thường kỳ của KTNN tháng 7/2005 sau khi nghe báo cáo tình hình thực hiện công tác tháng 7 </font>
<font face=Arial size=2>Trong khuôn khổ mục tiêu đáp ứng những yêu cầu về triển khai thi hành Luật KTNN và tăng cường nâng cao chất lượng kiểm toán, vừa qua, Kiểm toán Nhà nước (KTNN) đã tiến hành tổ chức hội thảo khoa học với chủ đề “Xây dựng và tổ chức thực hiện kế hoạch kiểm toán chi tiết”, đề cập tới một vấn đề đã và đang thu hút sự quan tâm sâu rộng của cán bộ, kiểm toán viên và sự trăn trở của Lãnh đạo KTNN. </font></font>
Kiểm toán là một loại dịch vụ đặc biệt, dịch vụ làm cho người dùng tin, an tâm về chất lượng các con số, an tâm về tính trung thực, khách quan, đầy đủ, hợp pháp, hợp lý, hợp thủ tục của các thông tin kinh tế, tài chính, nhất là các thông tin tổng hợp trên báo cáo tài chính.
Để tăng cường kiểm soát hoạt động kiểm toán và nâng cao chất lượng kiểm toán thì đánh giá chất lượng cuộc kiểm toán là một trong những vấn đề giữ vai trò quan trọng. Nhưng để đánh giá được chất lượng các cuộc kiểm toán thì vấn đề then chốt là xác định được những yếu tố nào ảnh hưởng đến chất lượng cuộc kiểm toán, tiêu chí để xác định chất lượng cuộc kiểm toán và mức độ ảnh hưởng của các tiêu chí đó đến chất lượng cuộc kiểm toán.
Để nâng cao chất lượng kiểm toán Báo cáo quyết toán ngân sách các tỉnh, thành phố trực thuộc trung ương cần phải xây dựng kế hoạch kiểm toán phù hợp với điều kiện thực tiễn đáp ứng các mục tiêu, nội dung kiểm toán. Trong đó việc nghiên cứu, đánh giá hệ thống kiểm soát nội bộ là một vấn đề quan trọng nhằm xác định phương pháp, phạm vi, nội dung kiểm toán để nâng cao chất lượng và hiệu quả kiểm toán.
Ngày 12/3/2008 Vụ Chế độ và Kiểm soát chất lượng kiểm toán - đơn vị được giao chủ trì - đã tổ chức Hội nghị lấy ý kiến xây dựng Dự thảo "Quy tắc ứng xử của Kiểm toán viên nhà nước". Tham dự Hội nghị có đại diện lãnh đạo, cán bộ và kiểm toán viên của hầu hết các đơn vị trực thuộc KTNN. Đồng chí Lê Minh Khái - Phó Tổng KTNN đã đến dự và chỉ đạo hội nghị.
Đáp án: Đoạn 24 đến 31 CMKTNN 100 quy định các nguyên tắc chung bao gồm: Đạo đức nghề nghiệp và tính độc lập; xét đoán chuyên môn, thận trọng và hoài nghi nghề nghiệp; kiểm soát chất lượng kiểm toán; các kỹ năng cần thiết và việc sử dụng kết quả thanh tra, kiểm tra, kiểm toán của các đối tượng khác; rủi ro kiểm toán; trọng yếu kiểm toán; hồ sơ kiểm toán; trao đổi thông tin.

Sáng 02/10/2017, tại Hà Nội, Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán - Kiểm toán nhà nước (Trường) đã tổ chức khai giảng lớp tập huấn 23 Chuẩn mực Kiểm toán nhà nước (CMKTNN) cho 26 học viên đến từ Vụ Tổng hợp, Vụ Chế độ & Kiểm soát chất lượng kiểm toán, Vụ Pháp chế, Vụ Hợp tác quốc tế, Thanh tra KTNN và Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán.
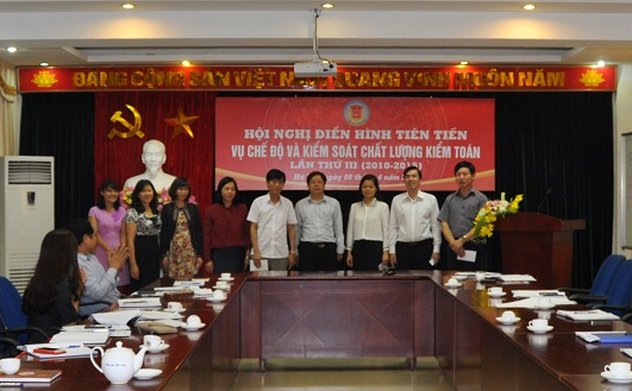
Sáng ngày 6/42015, tại trụ sở Kiểm toán Nhà nước (KTNN) – 111 Trần Duy Hưng, Vụ Chế độ và Kiểm soát chất lượng kiểm toán đã tổ chức Hội nghị điển hình tiên tiến lần thứ III giai đoạn 2010 – 2015. Tham dự Hội nghị có toàn thể Lãnh đạo, cán bộ, kiểm toán viên Vụ Chế độ và Kiểm soát chất lượng kiểm toán.