Kiểm toán nhà nước
State audit office of VietNam


KTNN vừa triển khai kiểm toán hoạt động xây dựng và việc quản lý, sử dụng vốn đầu tư Dự án thu hồi, bồi thường, hỗ trợ tái định cư Cảng hàng không quốc tế Long Thành; Báo cáo tài chính (BCTC) các hoạt động liên quan đến quản lý, sử dụng vốn, tài sản nhà nước năm 2020 của Tập đoàn Xăng dầu Việt Nam, Tổng công ty Điện lực TKV - CTCP. Các cuộc kiểm toán trên do KTNN khu vực XIII và KTNN chuyên ngành VI thực hiện trong thời gian từ 25 đến 30 ngày.
Sau những cuộc khủng hoảng toàn cầu, các DN đang định hình lại chiến lược để duy trì tăng trưởng kinh doanh bền vững theo những cách mới, đồng thời tiếp tục tìm kiếm cơ hội tạo ra giá trị cho DN. Kiểm toán hoạt động (KTHĐ) đóng vai trò cực kỳ quan trọng trên hành trình này.
Vấn đề lựa chọn chủ đề kiểm toán hoạt động (KTHĐ) đã được KTNN quy định tại Hệ thống Chuẩn mực KTNN (CMKTNN), cụ thể là CMKTNN số 300 - Các nguyên tắc cơ bản của KTHĐ và CMKTNN số 3000 và 3100 - Hướng dẫn KTHĐ. Theo đó, chủ đề KTHĐ phải được lựa chọn thông qua quá trình lập kế hoạch chiến lược (KHCL) KTHĐ. Nguyên tắc này hoàn toàn phù hợp với thông lệ quốc tế.
Kiểm toán hoạt động (KTHĐ) là loại hình kiểm toán mang lại giá trị gia tăng cho tổ chức thông qua các giải pháp, kiến nghị nhằm cải thiện về kiểm soát nội bộ, quản trị rủi ro và quản trị DN. Để mang lại các sản phẩm có giá trị cao, kiểm toán viên (KTV) cần sử dụng phương pháp linh hoạt, phù hợp và phương pháp tiếp cận định hướng kết quả trong KTHĐ là một trong số đó.
Theo KTNN Vương quốc Anh (NAO), không có nguồn lực riêng và khung thời gian chuẩn cho quy trình kiểm toán hoạt động (KTHĐ) do mỗi cuộc KTHĐ có đặc thù riêng. Tuy nhiên, để hỗ trợ việc đánh giá chất lượng, NAO đã xây dựng 5 Ngưỡng chất lượng của các cuộc KTHĐ cùng các câu hỏi trong từng Ngưỡng để xử lý nhanh những nội dung chưa rõ xung quanh cuộc kiểm toán và hạn chế việc lặp lại những điều đoàn kiểm toán đã thực hiện.
Bộ Chuẩn mực của Tổ chức quốc tế Các cơ quan Kiểm toán tối cao (INTOSAI) về các hướng dẫn nghiệp vụ (IFPP - Framework of Professional Pronouncement) chính thức được ban hành thay thế Nhóm các chuẩn mực của INTOSAI (ISSAI) từ năm 2019. So với các ISSAI trước đây, nội dung của IFPP không có sự khác biệt lớn, tuy nhiên, cấu trúc từng chuẩn mực cũng như một số nội dung đã được điều chỉnh, bổ sung. Trong đó, IFPP về kiểm toán hoạt động (KTHĐ) có một số điểm mới so với các ISSAI về KTHĐ đã ban hành năm 2010 (chỉnh sửa năm 2016).
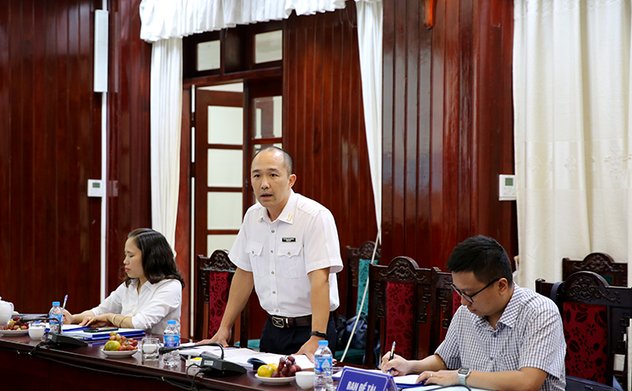
(sav.gov.vn) - Chiều 12/10/2021, tại Hà Nội, Hội đồng thẩm định ngân hàng bài tập, câu hỏi trắc nghiệm chuyên đề "Kiểm toán hoạt động" (ngân hàng bài tập) đã họp dưới sự chủ trì của Giám đốc Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán Trần Kim Lộc - Chủ tịch Hội đồng, cho ý kiến để hoàn thiện ngân hàng bài tập.
Kiểm toán hoạt động (KTHĐ) là một trong ba loại hình kiểm toán mà các cơ quan kiểm toán tối cao (SAI) có thể áp dụng khi thực hiện các cuộc kiểm toán môi trường (KTMT). Kinh nghiệm quốc tế cho thấy, để thực hiện tốt KTHĐ trong lĩnh vực môi trường, các SAI cần xác định các tiêu chí kiểm toán, nhận diện được rủi ro, thách thức.
(KTNN Úc – ANAO) - Ngày 20/5/2021 đã phát hành Báo cáo kiểm toán hoạt động về tính hiệu lực của công tác triển khai chiến lược đổi mới văn hóa của Bộ Quốc phòng của nước này, được biết đến với tên gọi “Con đường hướng tới thay đổi - phát triển văn hóa giai đoạn 2017-2022”.
Nhiều vấn đề liên quan đến rủi ro kiểm soát đối với các cơ quan quản lý, các cơ sở sản xuất, kinh doanh, dịch vụ đặt tại khu kinh tế (KKT), khu công nghiệp (KCN) đã được Tổng Kiểm toán Nhà nước chỉ ra và hướng dẫn các đoàn kiểm toán lưu ý khi thực hiện cuộc kiểm toán Hoạt động quản lý môi trường tại các KKT và KCN giai đoạn 2017-2020.