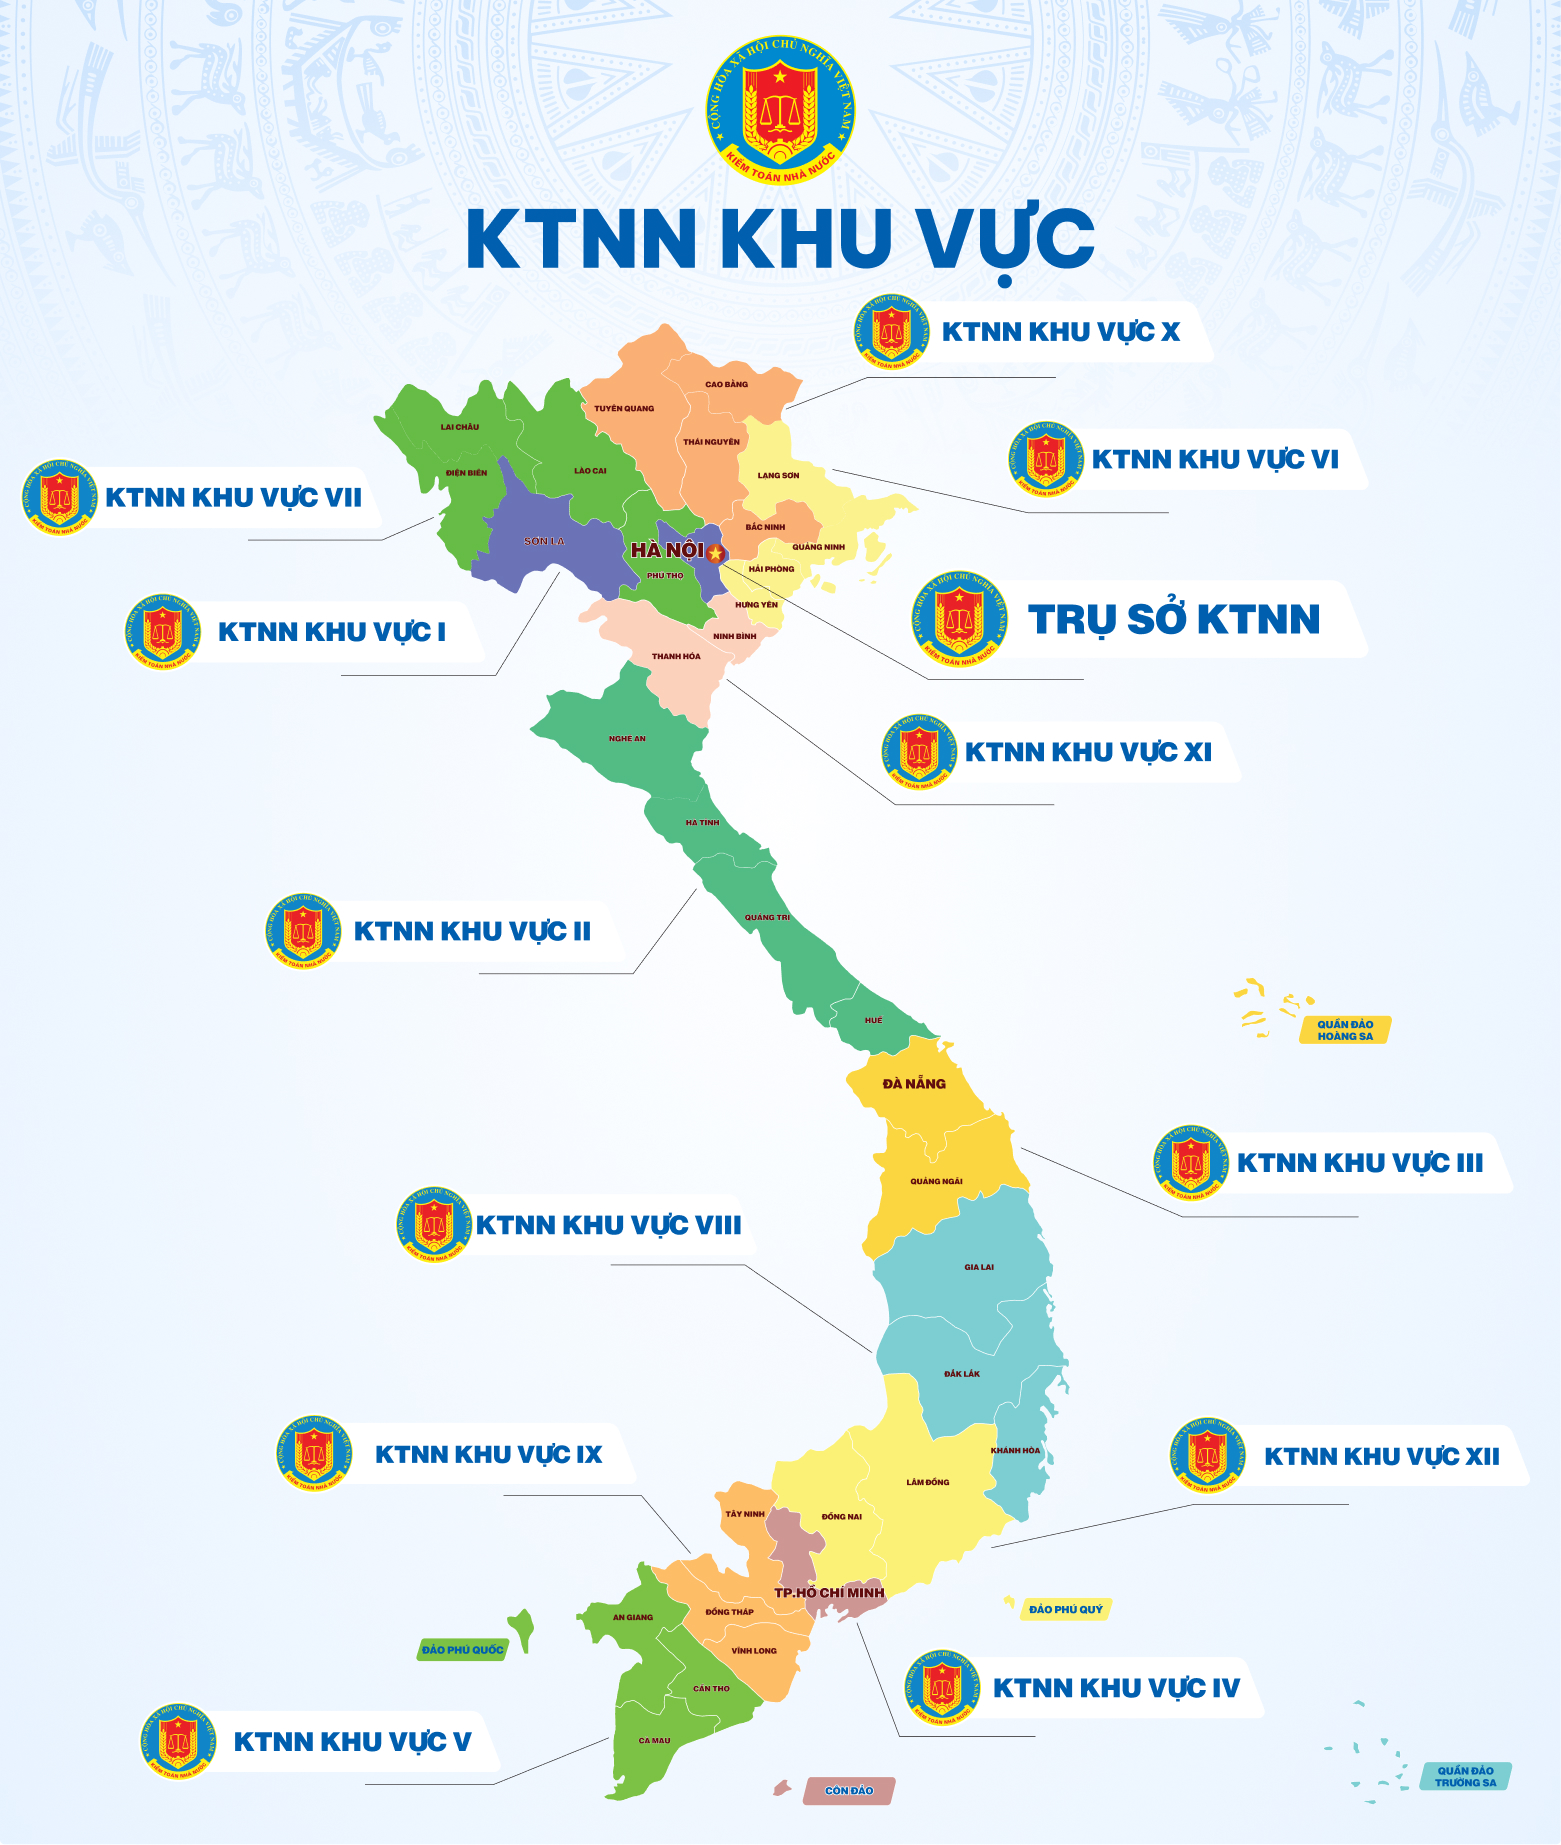
Kiểm toán nhà nước
State audit office of VietNam


Đại hội lần thứ III, nhiệm kỳ 2002 - 2005 của Đảng bộ cơ quan Kiểm toán Nhà nước (KTNN) đánh dấu bước ngoặt mười năm xây dựng và phát triển của KTNN; đồng thời cũng đánh dấu sự trưởng thành, tiến bộ của đội ngũ cán bộ, đảng viên trong toàn Đảng bộ. Kiểm toán Nhà nước được Đảng và Nhà nước tặng thưởng Huân chương Lao động hạng nhất. Phần thưởng cao quý đó không chỉ ghi nhận những cố gắng, nỗ lực của toàn thể cán bộ, công chức, viên chức và người lao động trong hoạt động chuyên môn, nghiệp vụ mà còn khẳng định sự đoàn kết, thống nhất về chính trị, tư tưởng và tổ chức của Đảng bộ trong công tác lãnh đạo, chỉ đạo và tổ chức thực hiện nhiệm vụ chuyên môn.
Phụ nữ kiểm toán với bình đẳng giới. Hiện nay, cùng với sự phát triển xã hội, quan niệm về bình đẳng giới ngày càng được nhìn nhận hoàn chỉnh hơn với những yêu cầu, biện pháp tốt hơn để thực hiện mục tiêu bình đẳng giới. Mục tiêu này lần đầu tiên được Chính phủ đưa vào trong các mục tiêu phát triển xã hội Việt Nam đến năm 2010 tại Hội nghị Thượng đỉnh Thiên Niên Kỷ của Liên hiệp quốc.
Ngày 24/3/2006, Ban Thường vụ Đảng ủy cơ quan KTNN đã triệu tập Hội nghị Đảng ủy mở rộng quý I năm 2006. Các đ/c Đảng ủy viên, các đ/c nguyên ủy viên BCH Đảng bộ khóa III và Bí thư các Đảng bộ, chi bộ trực thuộc đã tham dự Hội nghị.
Những năm gần đây Quốc hội, Hội đồng nhân dân ngày càng thể hiện rõ là cơ quan có quyền lập hiến, lập pháp và quyết định những chính sách cơ bản của đất nước, của địa phương, đại diện cho ý chí, nguyện vọng và quyền làm chủ của nhân dân.
Để tăng cường kiểm soát hoạt động kiểm toán và nâng cao chất lượng kiểm toán thì đánh giá chất lượng cuộc kiểm toán là một trong những vấn đề giữ vai trò quan trọng. Nhưng để đánh giá được chất lượng các cuộc kiểm toán thì vấn đề then chốt là xác định được những yếu tố nào ảnh hưởng đến chất lượng cuộc kiểm toán, tiêu chí để xác định chất lượng cuộc kiểm toán và mức độ ảnh hưởng của các tiêu chí đó đến chất lượng cuộc kiểm toán.
Hệ thống Chuẩn mực kiểm toán nhà nước là tổng thể các nguyên tắc cơ bản, các hướng dẫn tác nghiệp và xử lý các quan hệ phát sinh trong hoạt động kiểm toán mà Đoàn kiểm toán nhà nước, Kiểm toán viên nhà nước phải tuân thủ khi tiến hành các hoạt động kiểm toán; đồng thời là căn cứ để kiểm soát chất lượng và đạo đức hành nghề của Kiểm toán viên Nhà nước.
Phương pháp kiểm toán nói chung và phương pháp kiểm toán hoạt động nói riêng là một trong những vấn đề lý luận cơ bản về kiểm toán. Tuy nhiên, hiện nay ở Việt Nam có rất ít bài viết và công trình nghiên cứu về phương pháp kiểm toán; hơn nữa, hầu như chưa có tài liệu đề cập đến định nghĩa về phương pháp kiểm toán, dẫn đến những cách hiểu khác nhau về phương pháp kiểm toán. Bài viết này tác giả luận bàn những vấn đề lý luận về phương pháp kiểm toán hoạt động (KTHĐ).
Qua 60 năm hoạt động và 20 năm đổi mới, ngành Thanh tra Tài chính đã góp phần to lớn tăng cường kỷ cương, kỷ luật về tài chính; là công cụ quan trọng của Nhà nước và ngành Tài chính trong công tác quản lý kinh tế, tài chính; đã nhận nhiều phần thưởng cao quý của Đảng và Nhà nước, ông có thể vui lòng chia sẻ những kinh nghiệm và những vấn đề đáng quan tâm của Thanh tra Tài chính với Kiểm toán Nhà nước, một ngành cũng hoạt động trong lĩnh vực kiểm tra, giám sát lĩnh vực tài chính, ngân sách nhà nước nhưng đang trong quá trình hình thành và phát triển?
Luật Kiểm toán nhà nước (sau đây gọi là Luật KTNN) được thông qua tại Kỳ họp thứ 7, Quốc hội khoá XI ngày 14/6/2005 và có hiệu lực từ ngày 01/01/2006. Lần đầu tiên hoạt động của Kiểm toán Nhà nước Việt Nam được điều chỉnh bằng một văn bản Luật. Điều này cho thấy vai trò của KTNN ngày càng trở nên quan trọng trong công tác kiểm tra, kiểm soát các hoạt động kinh tế, tài chính của Nhà nước, là một bộ phận không thể thiếu trong một nhà nước pháp quyền
Công khai kết quả kiểm toán chỉ thực sự có ý nghĩa quan trọng đối với đời sống xã hội khi các kết luận và kiến nghị của KTNN phải được các đơn vị được kiểm toán nghiêm chỉnh thực hiện. Đó chính là tấm gương phản chiếu tính hiệu lực của bộ máy nhà nước và tính hiệu quả của sự vận hành các cơ chế, chính sách bằng luật pháp