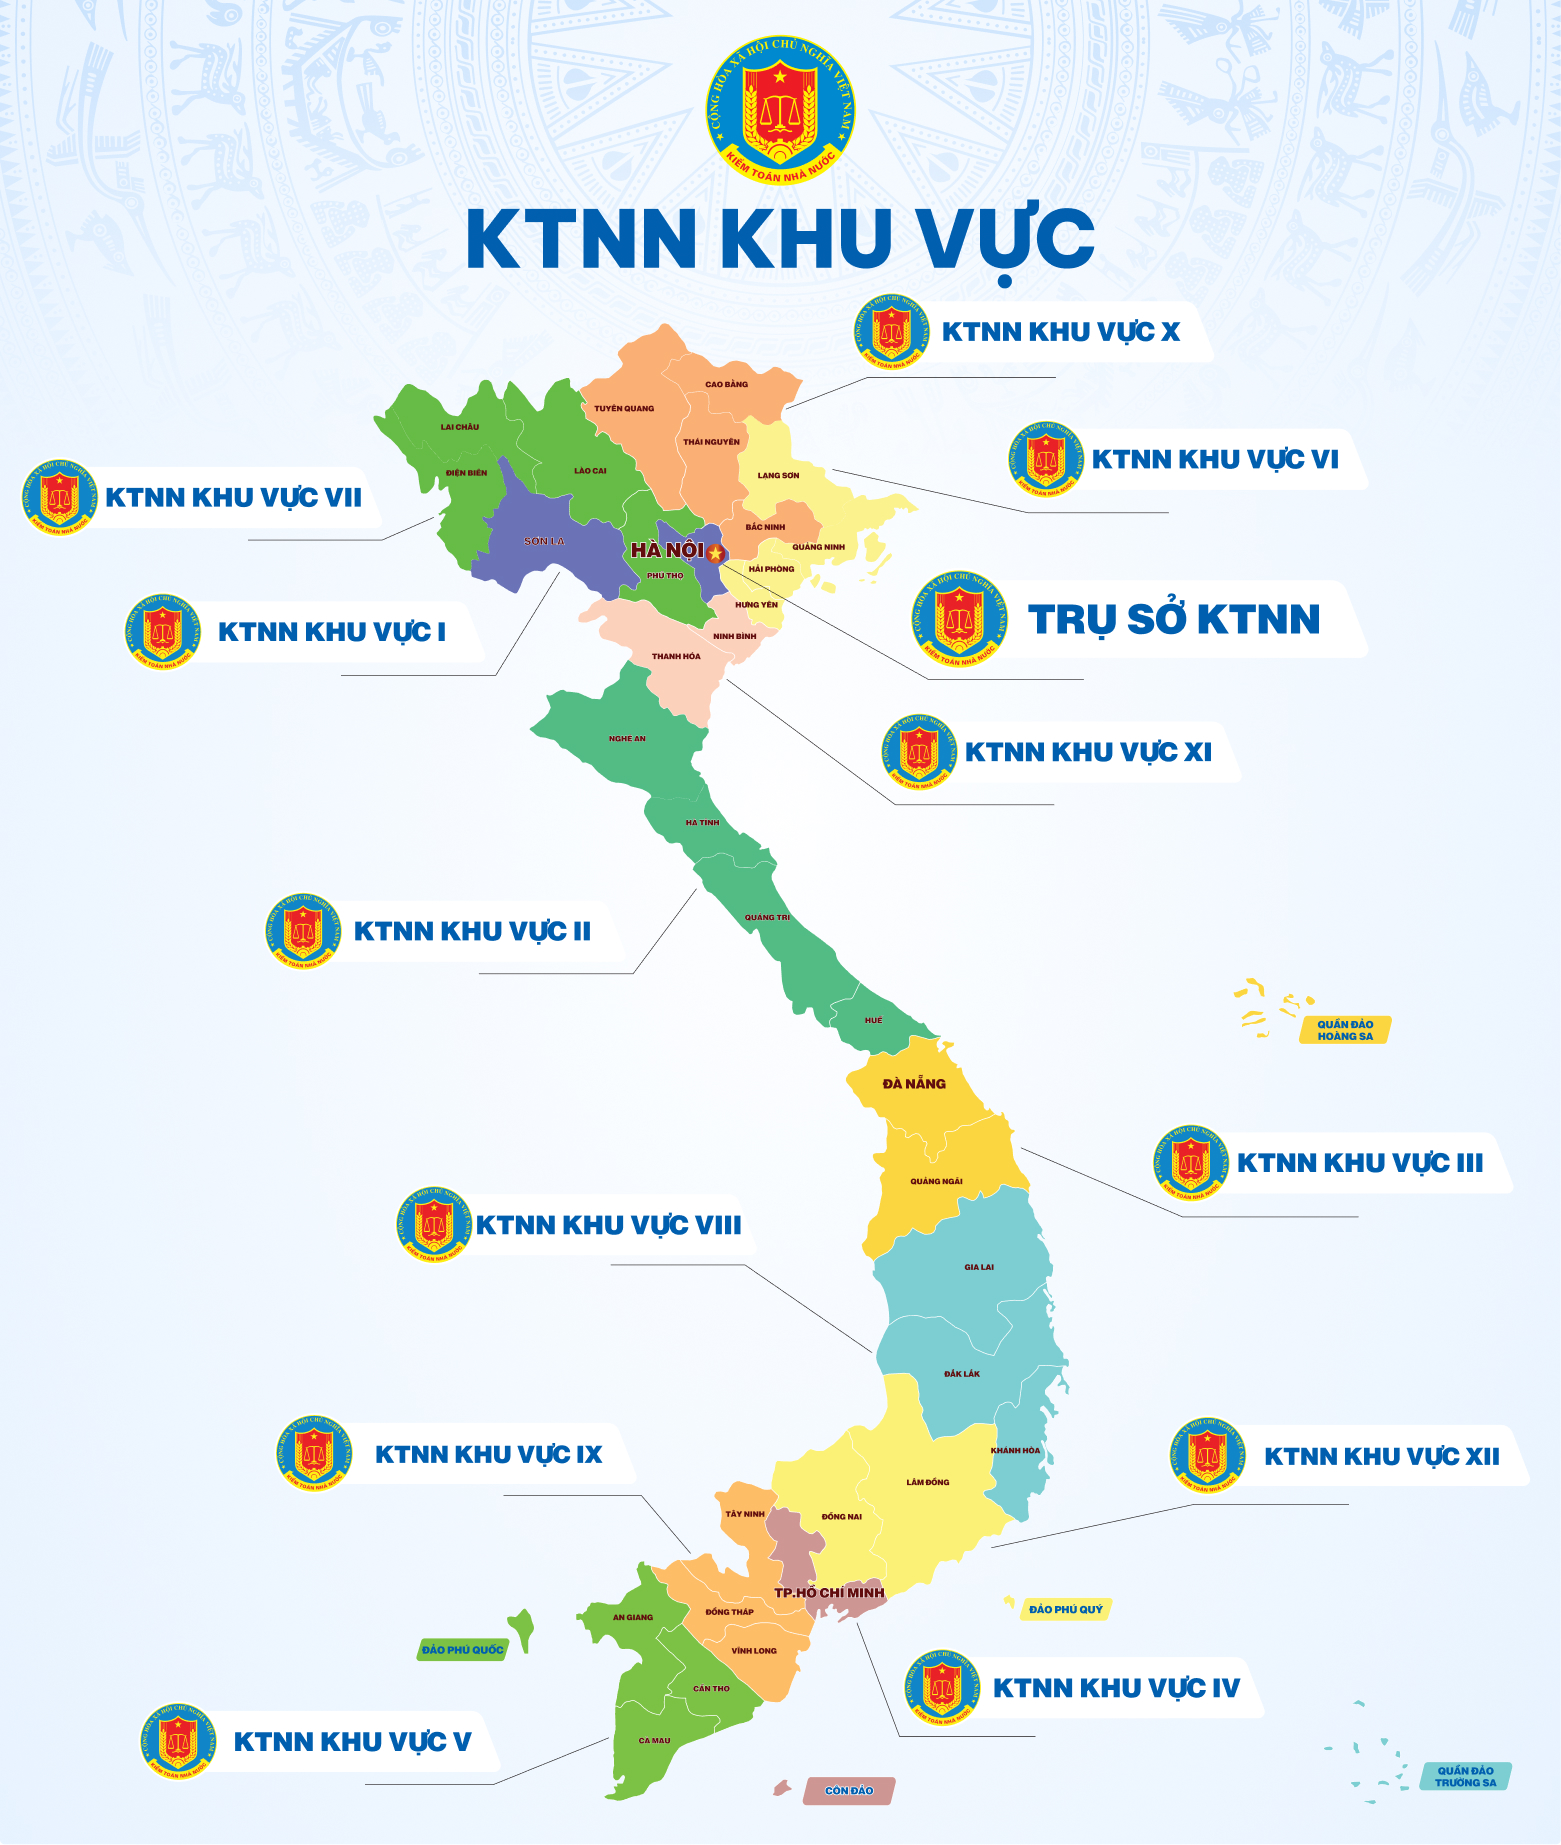
Kiểm toán nhà nước
State audit office of VietNam


Franchise trên thế giới xuất hiện đầu tiên tại Mỹ, vào giữa thế kỷ 19. Đến nay Franchise đã trở thành một phương thức kinh doanh hiện đại, rất phổ biến. Tại Mỹ, gần một nửa doanh số bán lẻ được thực hiện thông qua các hệ thống Franchise. Mặt dù chưa có định nghĩa thống nhất trên thế giới, nhưng khái quát chung, Franchise là phương thức kinh doanh mà theo đó, Bên nhượng quyền (Franchisor, doanh nghiệp sản xuất hoặc mua bán hoặc dịch vụ) cho phép Bên nhận quyền (Franchisee, doanh nghiệp kinh doanh độc lập) sử dụng nhãn hiệu hàng hóa, khẩu hiệu kinh doanh và bí quyết kinh doanh hoặc quy trình vận hành hệ thống kinh doanh
Kiểm toán là một loại dịch vụ đặc biệt, dịch vụ làm cho người dùng tin, an tâm về chất lượng các con số, an tâm về tính trung thực, khách quan, đầy đủ, hợp pháp, hợp lý, hợp thủ tục của các thông tin kinh tế, tài chính, nhất là các thông tin tổng hợp trên báo cáo tài chính.
Để tăng cường kiểm soát hoạt động kiểm toán và nâng cao chất lượng kiểm toán thì đánh giá chất lượng cuộc kiểm toán là một trong những vấn đề giữ vai trò quan trọng. Nhưng để đánh giá được chất lượng các cuộc kiểm toán thì vấn đề then chốt là xác định được những yếu tố nào ảnh hưởng đến chất lượng cuộc kiểm toán, tiêu chí để xác định chất lượng cuộc kiểm toán và mức độ ảnh hưởng của các tiêu chí đó đến chất lượng cuộc kiểm toán.
Hệ thống Chuẩn mực kiểm toán nhà nước là tổng thể các nguyên tắc cơ bản, các hướng dẫn tác nghiệp và xử lý các quan hệ phát sinh trong hoạt động kiểm toán mà Đoàn kiểm toán nhà nước, Kiểm toán viên nhà nước phải tuân thủ khi tiến hành các hoạt động kiểm toán; đồng thời là căn cứ để kiểm soát chất lượng và đạo đức hành nghề của Kiểm toán viên Nhà nước.
Trong xu thế phát triển và hội nhập của đất nước ngày càng mạnh mẽ, yêu cầu đổi mới quản lý kinh tế - xã hội đặt ra cho các cơ quan quản lý Nhà nước phải có những thay đổi nhằm thích ứng được nhiệm vụ trong từng giai đoạn cụ thể. Kiểm toán Nhà nước cũng không ngoại lệ trong quy luật đổi mới tất yếu này. Vì vậy, ngày 20 tháng 04 năm 2005, Luật Kiểm toán Nhà nước được thông qua tại Kỳ họp thứ 7, Quốc hội khoá IX (có hiệu lực thi hành từ 01/01/2006) đã đánh dấu một bước ngoặt quan trọng trong việc xác lập địa vị pháp lý và định hướng phát triển, thúc đẩy hoạt động kiểm toán Nhà nước lên một tầm cao mới.
Quản trị công ty (QTCT) ngày nay là một chủ đề có tính thời sự trên toàn cầu, nhất là sau cuộc khủng hoảng tài chính Châu Á năm 1997 và gần đây là những vụ sụp đổ của một lọat các công ty như Enron, Woldcom, Palamat… và dẫn đến sự biến mất của công ty kiểm toán quốc tế Andersen. Bài viết này tìm hiểu vai trò của kiểm toán trong hệ thống QTCT nhằm đưa ra một số khuyến nghị đối với vấn đề QTCT của Việt Nam.
Kiểm toán hoạt động với chức năng xác minh và bày tỏ ý kiến về tính kinh tế, hiệu quả và hiệu lực sẽ là một công cụ hữu ích để tạo dựng một “bàn tay vô hình” trong việc cải thiện chất lượng và hiệu quả hoạt động của các đơn vị. Tuy nhiên, để đưa ra ý kiến và kết luận về tính kinh tế, hiệu quả, hiệu lực đòi hỏi kiểm toán viên phải “nhận biết” được kết quả của hoạt động. Ngoài việc sử dụng các “dữ liệu” trong hệ thống thông tin quản lý của đơn vị, kiểm toán viên cũng cần tự thực hiện các phương pháp riêng để thu thập các chỉ tiêu về kết quả hoạt động mà đơn vị không hoặc không có khả năng cung cấp. Các phương pháp này được gọi chung là đo lường và đánh giá.
Khi phân tích báo cáo tài chính, các kiểm toán viên phải phân tích các nội dung khác nhau nhằm xem xét, đánh giá các mặt khác nhau trong hoạt động của doanh nghiệp trên cơ sở các thông tin tài chính và thông tin phi tài chính. Tuy vậy, thực tế hiện nay, nội dung phân tích báo cáo tài chính mà các công ty kiểm toán độc lập ở Việt Nam sử dụng trong hoạt động kiểm toán vẫn còn nhiều bất cập, chưa phản ánh được tình hình tài chính và thực trạng tài chính của doanh nghiệp cũng như chưa thể coi là căn cứ tin cậy, có hiệu quả hơn so với kiểm tra chi tiết trong việc giảm bớt rủi ro phát hiện liên quan đến cơ sở dẫn liệu của báo cáo tài chính.
Luật Kiểm toán Nhà nước đã được Quốc hội thông qua và có hiệu lực thi hành từ 1/1/2006, là công cụ pháp lý quan trọng cho hoạt động kiểm toán nhà nước. Theo đó, Kiểm toán Nhà nước là cơ quan chuyên môn về kiểm tra tài chính nhà nước do Quốc hội thành lập sẽ đóng vai trò tích cực giúp Quốc hội trong việc phòng, chống tham nhũng, thực hành tiết kiệm và chống lãng phí.
Luật Kiểm toán Nhà nước đánh dấu một bước phát triển mới của Kiểm toán Nhà nước (KTNN) trong điều kiện phát triển và hội nhập ngày càng sâu rộng của nền kinh tế nước ta với thế giới. Luật được xây dựng trên cơ sở tổng kết thực tiễn 10 năm hoạt động của KTNN, phù hợp hệ thống pháp luật hiện hành của Việt Nam, quán triệt và thể chế hoá đường lối, chủ trương của Đảng về phát triển KTNN, tham khảo có chọn lọc tuyên bố LIMA về kiểm tra tài tài chính của tổ chức quốc tế các cơ quan kiểm toán tối cao (INTOSAI), thông lệ quốc tế và kinh nghiệm của các nước trên thế giới. Luật ra đời thể hiện quyết tâm của Đảng, Quốc hội, Chính phủ trong việc lập lại kỷ cương quản lý tài chính ngân sách phù hợp với nền kinh tế thị trường định hướng xã hội chủ nghĩa; kiên quyết đấu tranh chống tham nhũng, lãng phí nguồn lực công.