Kiểm toán nhà nước
State audit office of VietNam


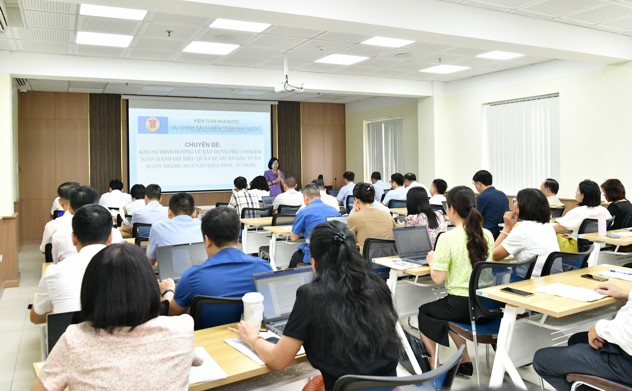
(sav.gov.vn) - Sáng 15/9, Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán tổ chức Lớp giới thiệu tổng quát một số công cụ trí tuệ nhân tạo (AI) phổ biến phục vụ hoạt động kiểm toán cho 37 học viên là kiểm toán viên đến từ các đơn vị trực thuộc Kiểm toán nhà nước (KTNN).

Chương trình đào tạo nhằm trang bị cho công chức, kiểm toán viên kiến thức nền tảng về AI, kỹ năng khai thác các công cụ AI tạo sinh phục vụ công tác chuyên môn. Đồng thời, phổ biến các nguyên tắc an toàn thông tin, bảo vệ bí mật nhà nước và bảo mật dữ liệu kiểm toán trong toàn bộ quá trình ứng dụng.
Trên cở sở đó, các học viên nắm vững khái niệm, năng lực và giới hạn của các hệ thống AI tạo sinh; đánh giá được mức độ phù hợp của từng nền tảng đối với điều kiện công tác tại KTNN; thành thạo kỹ thuật xây dựng câu lệnh phục vụ các tác vụ soạn thảo, tổng hợp, phân tích trong hoạt động kiểm toán.
Thông qua lớp học, các kiểm toán viên có thể vận dụng AI đúng phạm vi cho phép vào các khâu của quy trình kiểm toán, như: chuẩn bị kiểm toán, thực hiện kiểm toán, lập và gửi báo cáo kiểm toán, theo dõi thực hiện kết luận, kiến nghị kiểm toán.

Ngoài ra, kiểm toán viên sẽ tuân thủ tuyệt đối quy định về bảo vệ bí mật nhà nước, an toàn thông tin mạng và bảo vệ dữ liệu cá nhân; nhận diện và phòng ngừa các rủi ro khi sử dụng AI. Theo đó, việc sử dụng AI tại KTNN phải đặt trong khuôn khổ pháp luật hiện hành, trọng tâm gồm:
Luật Bảo vệ bí mật nhà nước và các văn bản hướng dẫn, danh mục bí mật nhà nước thuộc lĩnh vực KTNN: nghiêm cấm cung cấp, chuyển giao thông tin mật cho tổ chức, cá nhân không có thẩm quyền, bao gồm việc nhập vào hệ thống AI bên ngoài.
Pháp luật về an toàn thông tin mạng, an ninh mạng: yêu cầu bảo vệ hệ thống thông tin theo cấp độ, kiểm soát luồng dữ liệu ra ngoài hệ thống.
Pháp luật về bảo vệ dữ liệu cá nhân: dữ liệu cá nhân thu thập trong hoạt động kiểm toán (thông tin cán bộ, người nộp thuế, đối tượng thụ hưởng ngân sách…) chỉ được xử lý đúng mục đích; việc chuyển dữ liệu cá nhân vào dịch vụ AI có máy chủ ở nước ngoài tiềm ẩn vi phạm quy định về chuyển dữ liệu ra nước ngoài.
Luật KTNN và Hệ thống Chuẩn mực KTNN: quy định về nghĩa vụ bảo mật thông tin của đơn vị được kiểm toán, trách nhiệm nghề nghiệp của kiểm toán viên đối với bằng chứng và kết luận kiểm toán.
Quy chế, quy định nội bộ của KTNN về quản lý, sử dụng hệ thống công nghệ thông tin, hồ sơ kiểm toán và các văn bản chỉ đạo về ứng dụng AI (cập nhật theo hướng dẫn hiện hành của cơ quan tại từng thời điểm).
Theo ông Nguyễn Bá Trung - Cục Công nghệ thông tin, việc sử dụng AI cần tuân thủ các nguyên tắc bắt buộc: không đưa dữ liệu mật, dữ liệu nhạy cảm vào các nền tảng AI công cộng. Hồ sơ kiểm toán, dữ liệu của đơn vị được kiểm toán, thông tin thuộc danh mục bí mật nhà nước, dữ liệu cá nhân trong mọi trường hợp không được nhập vào các dịch vụ AI thương mại chưa được cơ quan phê duyệt.
AI là công cụ hỗ trợ, không thay thế trách nhiệm nghiệp vụ. Mọi sản phẩm do AI tạo ra (dự thảo văn bản, kết quả phân tích, đoạn mã, truy vấn dữ liệu) chỉ có giá trị tham khảo. Kiểm toán viên và công chức sử dụng chịu trách nhiệm toàn diện về tính chính xác, tính pháp lý của sản phẩm cuối cùng theo quy định của Luật KTNN và Hệ thống Chuẩn mực KTNN.
Đối với hoạt động của KTNN, AI tạo sinh phù hợp với các nhóm công việc cụ thể như:
Xử lý ngôn ngữ: soạn thảo, biên tập, chuẩn hóa văn phong hành chính; tóm tắt văn bản dài; đối chiếu, so sánh nội dung giữa các phiên bản tài liệu.
Hỗ trợ kỹ thuật dữ liệu: sinh và giải thích câu lệnh SQL, mã Python, công thức Excel; gỡ lỗi; viết tài liệu mô tả quy trình xử lý dữ liệu.
Tổng hợp và cấu trúc hóa thông tin: lập đề cương, bảng biểu, danh mục kiểm tra từ tài liệu phi cấu trúc.
Hỗ trợ phân tích: gợi ý hướng phân tích số liệu, nhận diện điểm bất thường trong dữ liệu mẫu đã ẩn danh, giải thích chỉ tiêu tài chính - ngân sách.
Hỗ trợ học tập, tra cứu khái niệm: giải thích chuẩn mực, thông lệ kiểm toán quốc tế (ISSAI), khái niệm công nghệ mới.
Ứng dụng AI trong hoạt động kiểm toán phải tuân thủ Quy tắc 10 KHÔNG - 5 PHẢI
10 KHÔNG
1. KHÔNG nhập thông tin thuộc danh mục bí mật nhà nước vào bất kỳ hệ thống AI nào chưa được phê duyệt riêng.
2. KHÔNG nhập hồ sơ kiểm toán, dữ liệu của đơn vị được kiểm toán, dự thảo báo cáo chưa phát hành vào AI công cộng.
3. KHÔNG nhập dữ liệu cá nhân (họ tên gắn với số định danh, tài khoản, thu nhập, sức khỏe…) vào AI công cộng.
4. KHÔNG sử dụng tài khoản AI cá nhân/miễn phí cho công việc cơ quan.
5. KHÔNG nhập mật khẩu, chuỗi kết nối, sơ đồ hạ tầng, địa chỉ máy chủ nội bộ vào prompt.
6. KHÔNG đưa nguyên kết quả AI vào văn bản nghiệp vụ khi chưa kiểm chứng nguồn, số liệu, căn cứ pháp lý.
7. KHÔNG dùng AI để đưa ra kết luận, ý kiến kiểm toán, xác định hành vi vi phạm thay cho xét đoán của kiểm toán viên.
8. KHÔNG cài đặt ứng dụng, tiện ích AI không rõ nguồn gốc trên thiết bị công vụ; không cấp quyền truy cập hộp thư, ổ lưu trữ cơ quan cho dịch vụ AI chưa được phê duyệt.
9. KHÔNG dùng AI tạo nội dung giả mạo văn bản, chữ ký, con dấu, hình ảnh, giọng nói dưới mọi hình thức, mục đích.
10. KHÔNG che giấu việc sử dụng AI khi cấp có thẩm quyền yêu cầu báo cáo về quá trình tạo lập sản phẩm.
5 PHẢI
1. PHẢI ẩn danh hóa, khái quát hóa dữ liệu trước khi tương tác với AI (kể cả với dữ liệu Cấp 2).
2. PHẢI kiểm chứng độc lập mọi số liệu, trích dẫn pháp lý, kết quả tính toán do AI cung cấp trước khi sử dụng.
3. PHẢI sử dụng đúng nền tảng, đúng tài khoản được cơ quan cấp và bật xác thực hai yếu tố.
4. PHẢI báo cáo ngay đầu mối an toàn thông tin của đơn vị khi phát hiện hoặc nghi ngờ lộ lọt dữ liệu qua AI (kể cả do chính mình thao tác nhầm) để xử lý kịp thời.
5. PHẢI chịu trách nhiệm cá nhân toàn diện về sản phẩm cuối cùng theo quy định về trách nhiệm công vụ và đạo đức nghề nghiệp Kiểm toán viên nhà nước.

Các kiểm toán viên cần lưu ý, AI có thể trích dẫn sai số hiệu, ngày hiệu lực, nội dung điều khoản của văn bản quy phạm pháp luật. Mọi trích dẫn pháp lý phải đối chiếu với Cơ sở dữ liệu quốc gia về văn bản pháp luật hoặc Công báo. AI không được sử dụng để tự động đưa ra ý kiến kiểm toán, đánh giá xác nhận tính trung thực của báo cáo tài chính.
Dữ liệu nhập vào dịch vụ AI được truyền ra máy chủ bên ngoài tầm kiểm soát của cơ quan, vì vậy, rủi ro lộ lọt dữ liệu luôn hiện hữu. Ngoài ra, kết quả do AI tạo ra có thể thiên lệch, không phù hợp bối cảnh pháp lý hành chính Việt Nam nếu không được định hướng kỹ trong câu lệnh.
Tại lớp học, các kiểm toán viên đã cùng thảo luận, làm bài tập thực hành viết câu lệnh, thiết kế chuỗi câu lệnh nghiệp vụ, thực hành bóc tách các trường thông tin và kiểm tra tỷ lệ chính xác…/.
Lượt xem: 51